Fundarus Blog

Mercado Libre y J.P. Morgan: qué cambia para quienes venden desde EE.UU. a Latinoamérica

Mercado Libre está utilizando la solución Embedded Payments de J.P. Morgan Payments para sus vendedores estadounidenses de Global Selling. El anuncio, publicado el 15 de octubre de 2026, apunta a simplificar los pagos transfronterizos, la incorporación a servicios financieros y la operación del programa.

Para un emprendedor latinoamericano que vende productos mediante una empresa en EE.UU., es una novedad relevante. Pero el anuncio no confirma que cualquier LLC de un dueño no residente pueda acceder.

¿Qué cambia con esta integración?

Según J.P. Morgan Payments, la infraestructura de pagos integrada busca reducir la complejidad de mover fondos y pagar a vendedores dentro de un marketplace internacional. El programa Global Selling permite a empresas estadounidenses vender en Latinoamérica.

La noticia se refiere a la infraestructura financiera del programa. No anuncia una aprobación automática para vendedores ni reemplaza la evaluación de cada empresa.

Si tenés una LLC, empezá por confirmar tu elegibilidad

La pregunta útil es concreta: “¿Aceptan mi estructura empresarial, con mis titulares y mi operación real?”. Antes de invertir en inventario, pedile al programa que te confirme por escrito las condiciones aplicables a tu caso.

Mercado Libre señala que la validación de información legal es obligatoria para sus vendedores de Global Selling. Consultá su guía sobre el proceso KYC, es decir, la verificación de identidad e información del vendedor.

Cinco preguntas para evaluar la oportunidad

Como preparación para hablar con el programa, armá esta lista:

  • Empresa y titulares: ¿admiten tu tipo de entidad, país de residencia y estructura de propiedad?
  • Productos: ¿podés vender tu categoría y acreditar autorización de marca cuando corresponda?
  • Cobros: ¿en qué moneda recibirías los fondos, con qué plazos, cargos y condiciones?
  • Logística: ¿desde dónde despacharías y quién asumiría importaciones, devoluciones y entregas fallidas?
  • Documentación: ¿qué información empresarial, bancaria y fiscal necesitan para evaluar tu solicitud?

Estas son preguntas de evaluación propuestas por Fundarus, no una lista oficial de requisitos de la integración.

Calculá el margen antes de elegir el mercado

Imaginá que tu empresa compra accesorios en EE.UU. y evalúa venderlos a compradores en México. Prepará una cuenta por pedido: precio cobrado, costo del producto, comisiones, transporte, conversión de moneda y una reserva para devoluciones. Pedí una revisión de los impuestos y obligaciones que correspondan a tu operación.

Después compará dos escenarios: uno con el volumen que esperás vender y otro con menos pedidos y más devoluciones. Este ejercicio te ayuda a decidir cuánto capital comprometer y qué condiciones necesitás aclarar.

El próximo paso

Si ya tenés una empresa estadounidense, reuní su documentación y consultá directamente con Global Selling antes de planificar tu lanzamiento. Si todavía estás evaluando una LLC, definí primero qué vas a vender, a quién y cómo vas a entregar y cobrar.

¿Querés avanzar con tu estructura empresarial? COMENZAR MI LLC.

Información revisada al 22 de octubre de 2026. Fundarus no representa a Mercado Libre ni a J.P. Morgan y no garantiza admisión al programa ni acceso a servicios financieros.
Mi cliente en Estados Unidos quiere pagarme por ACH: ¿qué necesito?

Si un cliente de Estados Unidos te pide datos para pagarte por ACH, necesitás confirmar que tu cuenta acepta ese tipo de cobro y enviarle las instrucciones correctas. No alcanza con decir “tengo una cuenta en dólares”: importan la red de pago, el titular y las condiciones del proveedor.

Esta guía te ayuda a preparar el cobro desde Argentina. Al final tenés una plantilla en inglés para completar y compartir con tu cliente.

¿Qué es un pago por ACH?

ACH es una red de pagos electrónicos de Estados Unidos. Se usa, entre otras cosas, para depósitos de sueldos y pagos entre empresas. En un cobro iniciado por tu cliente, este ordena enviar dinero a tu cuenta: es un ACH credit. Es distinto de autorizar a una empresa a debitar fondos de tu cuenta.

Que vos trabajes desde Argentina no determina por sí solo si podés recibirlo. Revisá si tu proveedor admite ese pago, tu actividad y el origen de los fondos. Nacha explica qué es ACH, y su guía para pagos entre empresas recomienda confirmar con el proveedor que la cuenta puede enviar y recibir esos pagos.

Qué datos enviar para recibir un ACH

Buscá en tu aplicación o portal la sección de instrucciones para recibir ACH. Copiá los datos desde ahí; no los reconstruyas a partir de una tarjeta ni de una transferencia anterior.

  • Nombre del titular: tal como figura en la cuenta.
  • Nombre del banco: el indicado en las instrucciones de recepción.
  • Routing number para ACH: el número de ruta correspondiente a esa red.
  • Account number: el número de cuenta.
  • Tipo de cuenta: por ejemplo, checking, si así lo indica el proveedor.
  • Referencia: el número de factura o identificador acordado con el cliente.

El cliente también puede pedir datos adicionales para darte de alta como proveedor. Confirmá qué necesita y por qué, en lugar de enviar documentación de más. La referencia de factura facilita identificar qué trabajo se está pagando. Consultá las preguntas frecuentes de Nacha sobre datos de cuenta.

ACH y wire: no uses las instrucciones como si fueran iguales

Preguntale al cliente si enviará un ACH, un wire doméstico o una transferencia internacional. Son vías diferentes y tu proveedor puede mostrar instrucciones distintas para cada una.

No supongas que el routing number de ACH sirve para un wire. Si recibís un cambio de instrucciones bancarias, verificalo por un canal conocido antes de usarlo. Nacha destaca la importancia de mantener actualizados los routing numbers utilizados para los pagos.

Por ejemplo, Mercury ofrece distintas opciones para enviar y recibir dinero y permite cobrar facturas por ACH o wire. Eso describe funciones del proveedor; no confirma que cualquier solicitante o actividad sea elegible. Ver su guía oficial de cobros.

¿Cuánto tarda y cuánto cuesta?

No prometas una fecha de acreditación sin revisar las condiciones de ambas partes. Influyen la modalidad, los horarios de corte y los días bancarios. Nacha explica que los ACH pueden procesarse el mismo día o programarse para días bancarios posteriores; eso no equivale a disponibilidad inmediata garantizada para tu cobro. Más sobre los plazos de ACH.

Consultá por separado las comisiones de envío, recepción y cualquier conversión o retiro posterior. Para organizarte, acordá con el cliente la moneda, el importe, el vencimiento y quién asume las comisiones. Guardá la factura y conciliá el ingreso cuando aparezca en tu propia cuenta.

¿Necesito una LLC para cobrar por ACH?

La red ACH no impone por sí sola que tengas una LLC. Lo que necesitás depende de la cuenta, del proveedor, de tu actividad y de cómo contratás con el cliente.

Si el contrato y la factura corresponden a una LLC, evaluá una cuenta empresarial a nombre de esa entidad. Antes de formar una empresa solamente para un cobro, compará los requisitos del proveedor y los costos de mantener la estructura. Una LLC no garantiza aprobación bancaria ni reemplaza las obligaciones que correspondan en Argentina o Estados Unidos.

Si todavía no tenés una ruta definida, explorá qué opciones de cuenta podrías evaluar con el cuestionario gratuito de Fundarus.

Plantilla en inglés: instrucciones para tu cliente

Completá únicamente los campos que coincidan con las instrucciones oficiales de tu cuenta. Los corchetes son espacios para reemplazar; la plantilla no contiene datos bancarios válidos.

Subject: ACH payment instructions — Invoice [invoice number]

Hi [client name],

Please use the following details to pay invoice [invoice number]
by ACH credit in USD:

Account holder / beneficiary: [exact account holder name]
Bank name: [bank name shown in receiving instructions]
ACH routing number: [ACH routing number]
Account number: [account number]
Account type: [type shown by the provider]
Payment reference: [invoice number]
Invoice amount: USD [amount]
Due date: [date]

These instructions are for ACH credits only.
If you intend to send a wire, please contact me first
for the appropriate receiving instructions.

Please let me know once the payment has been initiated.

Thank you,
[your name / business name]

Compartí la versión completada directamente con tu cliente o a través de su portal de proveedores. No la publiques en redes o páginas abiertas. Nunca incluyas contraseñas ni códigos de acceso.

Si el pago no aparece

Revisá primero que el cliente lo haya enviado por la vía acordada y con los datos correctos. Pedile fecha, importe y referencia de seguimiento, y consultá al soporte de tu proveedor. Un comprobante del remitente no sustituye verificar la acreditación en tu cuenta. Evitá pedir un segundo envío hasta aclarar qué ocurrió con el primero.

¿Querés evaluar una estructura empresarial para cobrar y operar con clientes del exterior? Agendá una llamada gratis o continuá tu solicitud en Mi Fundarus.

Fuentes consultadas el 20 de octubre de 2026. Contenido educativo y de organización administrativa; no constituye asesoramiento legal, fiscal ni contable. Verificá requisitos, costos y disponibilidad con el proveedor antes de operar.

Stripe y FedEx se unen: cómo tus envíos podrían ayudar a financiar tu ecommerce

Los datos de tus envíos podrían ayudar a evaluar el financiamiento de tu ecommerce. FedEx Dataworks y Stripe anunciaron el 6 de octubre de 2026 una colaboración para combinar información logística con infraestructura financiera. La primera solución conjunta está prevista para principios de 2027.

Si vendés productos desde Latinoamérica o gestionás una LLC en EE.UU., es una noticia para seguir: todavía no es una oferta disponible ni confirma tu elegibilidad.

¿Qué anunciaron Stripe y FedEx?

El proyecto busca usar actividad de envíos, movimiento de inventario y desempeño en la preparación y entrega de pedidos para informar el análisis de financiamiento de Stripe Capital. El objetivo declarado es ampliar el acceso a capital para pequeñas y medianas empresas clientes de FedEx.

También anunciaron que FedEx incorporará Stripe como opción de procesamiento, sumando más de 50 métodos de pago a sus propios checkouts. Eso no significa que esas opciones se incorporen automáticamente a tu tienda. Los detalles están en el comunicado oficial de FedEx y el anuncio de Stripe.

¿Por qué importa para un negocio que vende productos?

Nuestra lectura es que la propuesta puede dar más contexto sobre cómo funciona una empresa. Para un vendedor, los cobros y los despachos cuentan partes diferentes de la misma historia. Compararlos también puede ayudarte a detectar diferencias entre lo que vendiste, lo que entregaste y lo que finalmente conservaste después de devoluciones.

Un ejemplo para pensar tu próxima compra de inventario

Imaginá que gestionás una tienda de accesorios. Tenés pedidos por entregar y necesitás reponer mercadería antes de cobrar todas las ventas. Para decidir cuánto comprar, armá una proyección con fechas de pago al proveedor, costos de envío, cobros esperados y posibles devoluciones.

Este ejemplo no describe un criterio de aprobación del futuro producto. Es una forma de preparar tus números antes de considerar cualquier financiamiento.

¿Una LLC de un dueño no residente podrá acceder?

Los comunicados no detallan países habilitados, condiciones para dueños no residentes, requisitos mínimos, costos o garantías. Tampoco indican cómo solicitar la futura solución. Tener una LLC estadounidense no confirma acceso a esta propuesta.

Antes de incorporarla a tu planificación, esperá las condiciones oficiales y verificá si cubren tu empresa y tu operación.

Qué podés organizar hoy

Como preparación interna, te proponemos reunir:

  • Pedidos y cobros: identificadores que permitan relacionar cada venta con su pago y su despacho.
  • Envíos: comprobantes, fechas, seguimiento e incidencias.
  • Inventario: compras, existencias y productos pendientes de reposición.
  • Devoluciones: reintegros, cancelaciones y costos asociados.
  • Documentación empresarial: datos de la entidad, titulares y cuentas utilizadas.

Esta lista es una recomendación de organización; no es una lista de requisitos anunciados por FedEx o Stripe.

Qué revisar cuando se publiquen las condiciones

Preguntá por la disponibilidad para tu estructura, el costo total, la forma de devolución, los datos que compartirías y qué ocurre si bajan tus ventas. Compará la propuesta con tu flujo de caja y tus otras alternativas antes de comprometerte.

Mientras tanto, podés preparar tu operación y seguir el lanzamiento. ¿Estás evaluando una estructura estadounidense para tu negocio? COMENZAR MI LLC.

Información verificada al 12 de octubre de 2026. Fundarus no representa a FedEx ni a Stripe y no garantiza financiamiento.

LLC sin ingresos: ¿igual tenés que presentar el Formulario 5472?

Sí: una LLC sin ingresos puede tener que presentar el Formulario 5472. Si tu LLC estadounidense tiene un único dueño extranjero y se trata como una disregarded entity para el impuesto federal sobre la renta, lo relevante es si hubo operaciones reportables con partes relacionadas durante el año. No alcanza con mirar cuánto facturaste.

Esta guía se enfoca en esa estructura. Si tenés socios o elegiste que tu LLC tribute como una corporación, necesitás revisar las reglas que corresponden a tu caso.

¿Por qué importan los movimientos con el dueño?

Una empresa puede estar preparando su lanzamiento y todavía no tener clientes. Mientras tanto, su dueño puede aportar dinero, financiar gastos o retirar fondos. Son movimientos distintos de las ventas, pero también requieren atención.

La normativa incluye, para estas entidades, aportes y distribuciones, además de operaciones vinculadas con la constitución o disolución. Podés consultar el reglamento del IRS sobre entidades estadounidenses de propiedad extranjera.

Ejemplo: aportaste dinero, pero todavía no vendiste

Imaginá que creaste una LLC para ofrecer servicios de diseño y aportaste USD 500 para comenzar. Al cierre del año no conseguiste clientes. Tu registro de ventas muestra cero, pero el aporte existió: es un movimiento que debés incluir en la revisión del Formulario 5472.

Si pagaste costos de la LLC desde tu cuenta personal, guardá los comprobantes y explicá cómo se registraron. Tu contador podrá evaluar si hubo un aporte, un préstamo, un reintegro u otra operación reportable.

¿Y si realmente no hubo operaciones reportables?

Las instrucciones contemplan una excepción cuando no hubo operaciones reportables. “Sin ingresos” y “sin operaciones reportables” no significan lo mismo. Revisá los movimientos del año completo antes de aplicar esa excepción.

¿Qué se presenta cuando corresponde?

Para una foreign-owned U.S. disregarded entity, el 5472 se adjunta a un Formulario 1120 pro forma. Esta presentación informativa no determina por sí sola si debés pagar impuesto sobre la renta.

Las instrucciones oficiales del Formulario 5472 detallan el procedimiento especial de presentación y la posibilidad de solicitar una prórroga con el Formulario 7004. También establecen una penalidad base de USD 25.000 por incumplir la presentación; una declaración sustancialmente incompleta cuenta como incumplimiento.

¿Cuándo vence?

El vencimiento se vincula al del Formulario 1120. Para un ejercicio que termina el 31 de diciembre, la regla general es el día 15 del cuarto mes siguiente, con los ajustes por fines de semana y feriados. Confirmá la fecha aplicable a tu ejercicio y cualquier prórroga en las instrucciones del Formulario 1120.

Prepará una carpeta para tu contador

  • Documentación de constitución, EIN y Acuerdo Operativo.
  • Datos del dueño y antecedentes de la clasificación fiscal de la LLC.
  • Extractos bancarios y de plataformas de pago del ejercicio.
  • Comprobantes de aportes, retiros, préstamos y reintegros.
  • Facturas de gastos pagados personalmente y una explicación de cada movimiento.
  • Copias de declaraciones anteriores, prórrogas y comunicaciones del IRS.

Pedile que te confirme qué operaciones son reportables, qué formularios corresponden y cuál es tu fecha de presentación. Organizá esa revisión aunque todavía estés buscando tu primer cliente.

Información general para emprendedores; la obligación concreta depende de la estructura fiscal y las operaciones de cada empresa.

¿Estás preparando tu negocio internacional? COMENZAR MI LLC.

Cómo Abrir una LLC en USA desde Argentina: Guía Completa 2026

Si sos emprendedor argentino y querés cobrar en dólares, acceder a plataformas como Stripe o Mercury, o simplemente proyectar una imagen más profesional a tus clientes internacionales, abrir una LLC en Estados Unidos es probablemente la mejor decisión que podés tomar hoy.

La buena noticia: no necesitás mudarte ni viajar. El proceso se hace 100% a distancia y, con la guía correcta, puede estar resuelto en menos de dos semanas.

En esta guía te explicamos todo: qué es una LLC, por qué conviene formarla desde Argentina, cuáles son los pasos concretos y qué necesitás para empezar.

¿Qué es una LLC?

Una LLC (Limited Liability Company) es una estructura empresarial de Estados Unidos que combina la simplicidad operativa de una empresa unipersonal con la protección legal de una sociedad. Es la forma más popular para emprendedores extranjeros que quieren operar en el mercado norteamericano por tres razones:

  • Protección patrimonial: tu patrimonio personal está separado de las deudas o problemas de la empresa.
  • Transparencia fiscal: en la mayoría de los casos, las ganancias “pasan” directamente a tu declaración personal, evitando doble imposición.
  • Credibilidad internacional: tener una empresa en EE.UU. abre puertas con clientes, proveedores y plataformas de pago que de otra forma serían inaccesibles.

¿Por qué abrir una LLC desde Argentina?

El problema que enfrentan muchos emprendedores argentinos no es la falta de talento ni de clientes — es la infraestructura financiera. Cobrar en dólares desde Argentina, acceder a Stripe, abrir una cuenta en Mercury o Wise: todo se complica cuando solo tenés una SRL o SAS local.

Una LLC en EE.UU. te da acceso a:

  • Stripe para cobrar con tarjeta en cualquier parte del mundo
  • Mercury o Wise Business para tener una cuenta bancaria en dólares
  • PayPal Business y otras plataformas restringidas a empresas de EE.UU.
  • Contratos con clientes internacionales que prefieren o exigen proveedores estadounidenses

Y todo esto, sin dejar de vivir y trabajar desde Argentina.

Paso a paso: cómo abrir tu LLC en USA desde Argentina

1. Elegí el estado

No todas las LLC se forman en el mismo estado. Los más populares para extranjeros no residentes son:

  • Delaware: el preferido de startups y empresas tech. Marco legal muy maduro y costos de mantenimiento bajos.
  • Wyoming: privacidad alta, sin impuesto estatal sobre ingresos, ideal si no vas a operar físicamente en EE.UU.
  • Florida: buena opción si tenés o planeás tener presencia física en el estado o clientes en Florida.
  • South Carolina: costos bajos, buen entorno regulatorio para negocios digitales.

Si no sabés cuál elegir, usá nuestro selector de estados — te recomendamos el mejor estado según tu tipo de negocio en menos de 2 minutos.

2. Designá un agente registrado

Toda LLC en EE.UU. necesita un agente registrado (Registered Agent): una persona o empresa con dirección física en el estado elegido que recibe documentos legales en nombre de tu empresa.

No podés usar una casilla de correo ni una dirección virtual cualquiera — tiene que ser un agente certificado. En Fundarus incluimos el servicio de agente registrado durante el primer año en todos nuestros paquetes.

3. Presentá los Articles of Organization

Este es el documento oficial que crea la LLC ante el estado. Se presenta ante la Secretary of State del estado que elegiste y tiene un costo que varía entre USD 50 y USD 130 según el estado.

El proceso puede tardar entre 1 y 5 días hábiles en la mayoría de los estados, o acelerarse a 24 horas con servicio exprés.

4. Obtené el EIN (sin SSN)

El EIN (Employer Identification Number) es el equivalente al CUIT de tu empresa en EE.UU. Lo necesitás para abrir una cuenta bancaria, contratar servicios, emitir facturas y presentar impuestos.

La buena noticia: podés obtener un EIN siendo extranjero y sin tener Social Security Number (SSN). El proceso requiere enviar el formulario SS-4 al IRS con ciertos datos específicos. En Fundarus gestionamos este trámite por vos — es uno de los pasos que más confusión genera y donde más errores se cometen.

5. Firmá el Operating Agreement

El Operating Agreement (o Acuerdo Operativo) es el contrato interno que define cómo funciona tu LLC: quién es el dueño, cómo se toman decisiones, cómo se distribuyen las ganancias.

Aunque no todos los estados lo exigen legalmente, es indispensable para abrir cuentas bancarias y para protegerte legalmente. En Fundarus lo generamos en inglés y español para que entiendas exactamente lo que estás firmando.

6. Abrí tu cuenta bancaria en EE.UU.

Con el EIN y el Operating Agreement en mano, podés abrir una cuenta bancaria empresarial en EE.UU. Las mejores opciones para no residentes son:

  • Mercury — 100% online, sin costo mensual, ideal para startups y negocios digitales
  • Wise Business — excelente para transferencias internacionales con comisiones bajas
  • Relay — buena alternativa con subcuentas y automatizaciones

Una cuenta bancaria en EE.UU. te permite recibir pagos de clientes internacionales, conectar Stripe, y mover fondos con mayor facilidad que desde Argentina.

7. Presentá el reporte BOI (obligatorio desde 2024)

Desde enero de 2024, todas las LLC nuevas están obligadas a presentar el Beneficial Ownership Information (BOI) ante FinCEN. Es un reporte que declara quién es el dueño real de la empresa.

No hacerlo tiene multas significativas. En Fundarus incluimos esta gestión en nuestros paquetes para que no tengas que preocuparte.

¿Cuánto tiempo lleva y cuánto cuesta?

El proceso completo — desde que iniciás hasta que tenés tu EIN y Operating Agreement — lleva entre 7 y 15 días hábiles en la mayoría de los casos.

Los costos incluyen la tasa estatal de formación (varía por estado), el agente registrado, y los honorarios de gestión. En Fundarus tenemos paquetes que incluyen todo lo anterior desde un precio accesible, con atención en español en cada paso.

¿Qué pasa con los impuestos?

Una pregunta frecuente: ¿tengo que pagar impuestos en EE.UU. si vivo en Argentina?

En la mayoría de los casos, si la LLC tiene un solo miembro extranjero (single-member LLC) y no tiene actividad física ni empleados en EE.UU., no genera impuesto federal en EE.UU. Sin embargo, puede requerir presentar ciertas declaraciones informativas ante el IRS. Siempre recomendamos consultar con un contador especializado en fiscalidad internacional para tu caso específico.

¿Listo para empezar?

Abrir una LLC en EE.UU. desde Argentina no es complicado cuando tenés el proceso claro y el acompañamiento correcto. En Fundarus nos especializamos exactamente en esto: guiar a emprendedores latinoamericanos a través de cada paso, en español, sin sorpresas.

Usá nuestro selector para encontrar el mejor estado para tu negocio y ver qué paquete se adapta a lo que necesitás.

Bancarización en Argentina: El Crecimiento Exponencial Año Tras Año

Bancarización Argentina

Argentina ha experimentado un crecimiento significativo en la bancarización durante los últimos años. El acceso a servicios financieros formales se ha convertido en un pilar fundamental para el desarrollo económico del país y sus emprendedores.

El Panorama de la Bancarización Argentina

La bancarización en Argentina ha mostrado tendencias alentadoras. Según datos recientes, la penetración de servicios bancarios ha aumentado sostenidamente, especialmente entre pequeños empresarios y trabajadores independientes. Este crecimiento refleja:

  • Mayor inclusión financiera: Más ciudadanos argentinos acceden a cuentas corrientes y cajas de ahorros
  • Digitalización bancaria: El banking digital y las billeteras virtuales revolucionan cómo se transfieren fondos
  • Acceso a crédito: Las pequeñas y medianas empresas tienen mejores condiciones para financiamiento
  • Emprendimientos formalizados: Los LLC y estructuras empresariales requieren cuentas bancarias, impulsando la bancarización

Impacto en Emprendedores Latinoamericanos

Para los emprendedores argentinos, especialmente aquellos que constituyen LLC en Estados Unidos, la bancarización es esencial. Una cuenta bancaria estadounidense validada es requisito para operar formalmente y acceder a servicios financieros globales.

En Fundarus, ayudamos a emprendedores latinoamericanos a dar el siguiente paso: desde constituir su LLC hasta abrir cuentas bancarias en EE.UU. La formalización financiera es el fundamento del crecimiento empresarial sostenible.

Perspectivas Futuras

A medida que Argentina continúa su transformación financiera, esperamos ver:

  • Mayor adopción de fintech y criptomonedas en transacciones comerciales
  • Mejora en las tasas de bancarización rural
  • Expansión de servicios bancarios para emprendedores internacionales
  • Mayor integración de mercados de capitales latinoamericanos

La bancarización no es solo un número estadístico; es el puente hacia oportunidades económicas reales para millones de argentinos y emprendedores de toda Latinoamérica.

La economía argentina está creciendo. Y también el desempleo.

Paradoja económica Argentina


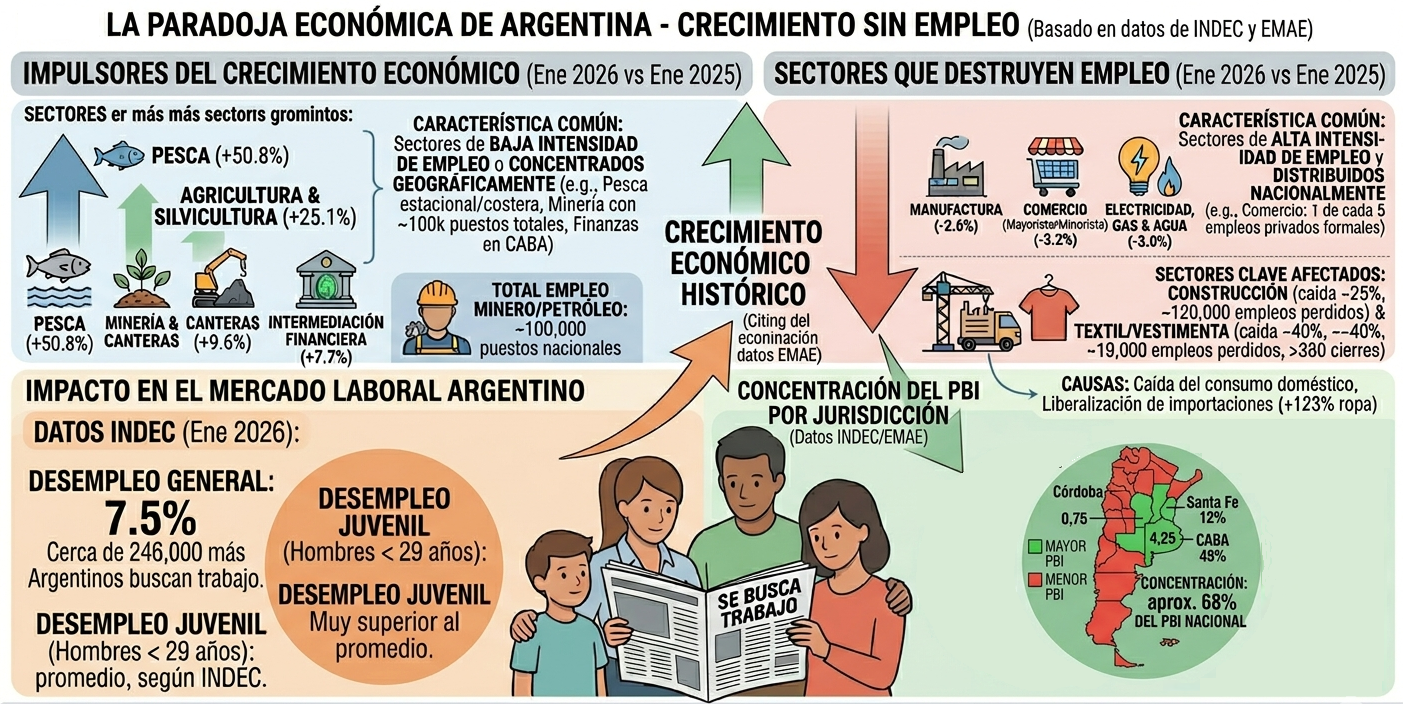
El ministro de Economía, Luis Caputo, anunció la semana pasada lo que los datos oficiales ya confirmaban: la economía argentina creció un 4,4% en 2025, alcanzando un PIB récord de 680.000 millones de dólares. En enero de 2026, el EMAE, el índice mensual de actividad económica del gobiern, registró un nuevo máximo histórico. Por cualquier métrica convencional, Argentina está en recuperación.

En ese mismo período, el desempleo llegó al 7,5% de la población económicamente activa, frente al 6,4% registrado cuando el gobierno actual asumió el poder. El empleo total cayó en 142.600 puestos. Casi 246.000 argentinos más buscaban trabajo sin encontrarlo. Desde diciembre de 2023, se destruyeron 288.815 empleos asalariados registrados.

Una economía en crecimiento y una fuerza laboral en retracción no suelen coexistir. En la Argentina de 2026, sí lo hacen. La razón se vuelve visible solo cuando se desagrega el número.

¿Qué sectores están creciendo? Y, más importante: ¿cuánta gente emplean?

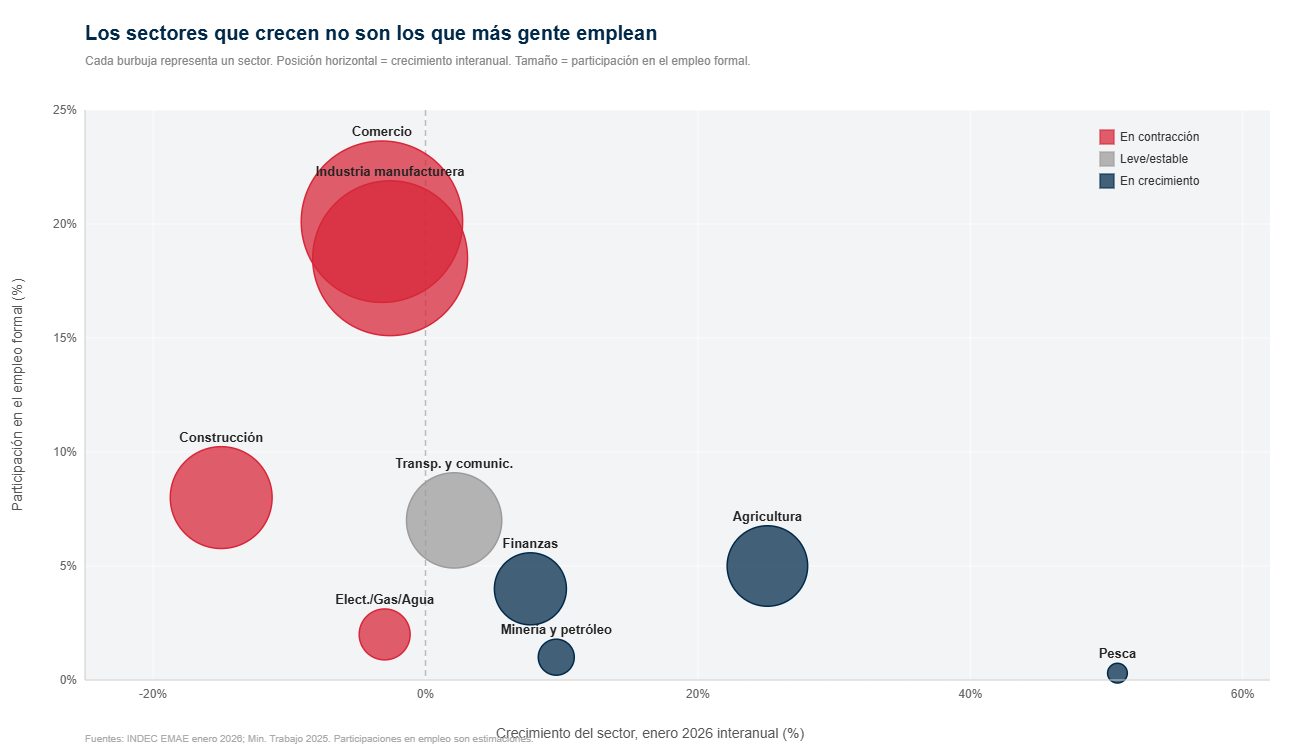
Los sectores que impulsan el crecimiento económico de Argentina no son, salvo alguna excepción, los sectores donde trabaja la mayoría de los argentinos.

La pesca se expandió un 50,8%. La agricultura creció un 25,1%. La minería y el petróleo crecieron un 9,6%. Los servicios financieros, un 7,7%. El transporte y las comunicaciones, un 2,1%.

No se trata de sectores sin relevancia laboral, pero estructuralmente no son donde se concentra la fuerza de trabajo argentina. La pesca es una industria estacional y geográficamente acotada a la costa. La minería emplea a aproximadamente 38.800 trabajadores en empleos formales directos; el sector minero-petrolero combinado alcanza alrededor de 100.000 puestos. Los servicios financieros están concentrados casi en su totalidad en la Ciudad de Buenos Aires, que ya representa el 20% del PIB nacional y una producción per cápita un 189% superior al promedio del resto del país.

Gráfico de burbujas: crecimiento sectorial interanual vs. participación en el empleo formal — Argentina enero 2026
Figura 1. Cada burbuja representa un sector. Posición horizontal = crecimiento interanual (enero 2026). Tamaño = participación en el empleo formal privado. Rojo: en contracción. Azul: en crecimiento.

Los sectores que más gente emplean están en retracción

La actividad manufacturera se contrajo un 2,6% en el mismo período. El comercio, mayorista y minorista combinados, cayó un 3,2%. Los servicios de electricidad, gas y agua disminuyeron un 3%. Solo el comercio representa aproximadamente uno de cada cinco empleos formales privados del país. La industria manufacturera emplea casi la misma proporción.

Estos son los sectores distribuidos a lo largo de las ciudades medianas y los barrios populares de Argentina. Son los empleos que sostienen las economías regionales. Y son precisamente los que están retrocediendo.

El sector textil se contrajo entre un 15% y un 40% a lo largo de 2025, según el subsector. La construcción perdió aproximadamente 120.000 empleos y se contrajo alrededor del 25%. Con la obra pública paralizada por el ajuste fiscal, ninguno de los dos sectores figura en el relato oficial de crecimiento, porque ninguno de los dos está creciendo.

La inflación bajó. El 31,5% no le dice lo mismo a todo el mundo.

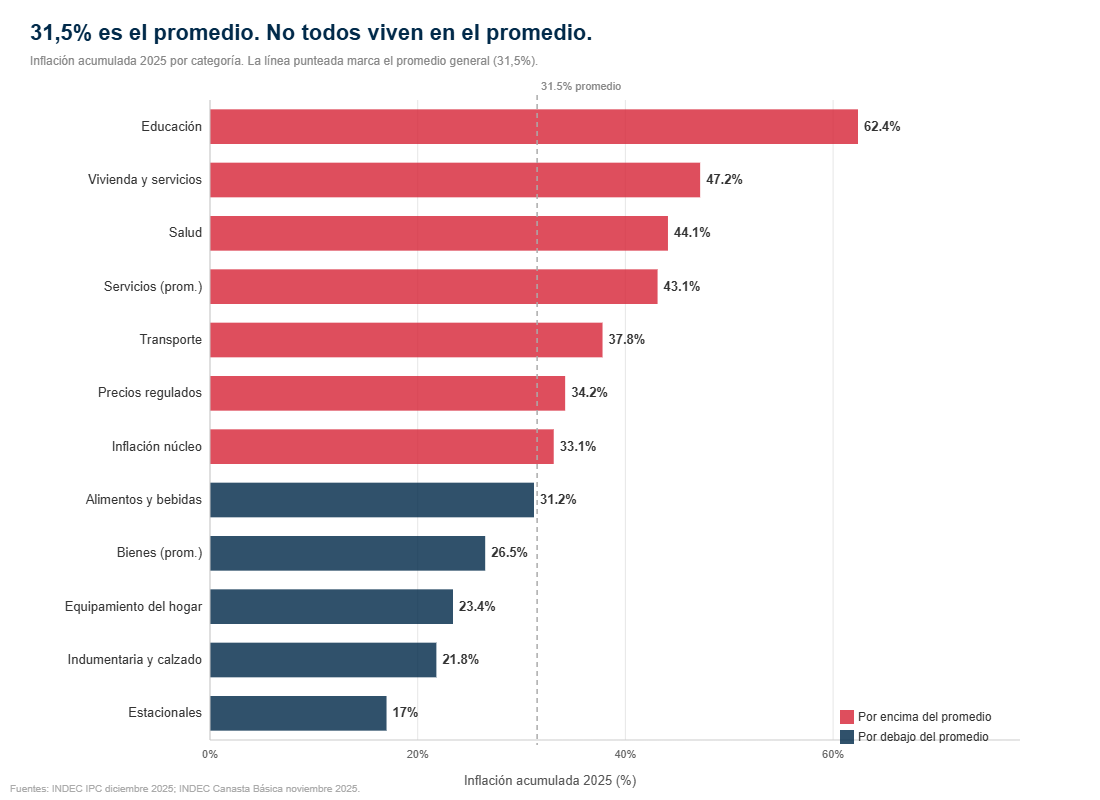
Argentina cerró 2025 con una inflación acumulada del 31,5%: una caída real y notable desde el 211% de 2023. Es una estabilización genuina. La inflación mensual ronda hoy el 3%.

Pero el 31,5% es un promedio. Los servicios aumentaron un 43,1% durante el año; los bienes, un 26,5%. Las categorías que quedaron por debajo del promedio, automóviles, electrónica, bienes duraderos, son adquiridas principalmente por quienes tienen ingresos disponibles. Las que quedaron por encima, como educación, vivienda, salud, y alimentos, no son opcionales. Cada cifra mensual del IPC es el promedio ponderado de los precios de la vivienda, que suben más rápido, y los de los autos, que suben más lento.

Inflación acumulada 2025 por categoría — Argentina. Comparación con promedio de 31,5%
Figura 2. Inflación acumulada 2025 por categoría. La línea punteada marca el promedio general (31,5%). Rojo: por encima del promedio. Azul: por debajo. Fuente: INDEC IPC diciembre 2025.

Lo que más subió es lo que no se puede dejar de pagar

La educación aumentó un 62,4%. La vivienda y los servicios públicos, un 47,2%. La salud, un 44,1%. Las categorías con mayor impacto en los hogares de ingresos medios y bajos son precisamente las que más crecieron. No es posible prescindir de la obra social, saltear el alquiler ni retirar a los hijos del colegio para equilibrar el presupuesto familiar.

El problema de los promedios

El 7,5% de desempleo es el promedio ponderado de un 27,9% de desempleo entre los jóvenes varones menores de 29 años y tasas considerablemente más bajas entre los adultos con empleo formal en sectores estables.

Los promedios no mienten, pero comprimen y suavizan. Producen un único número a partir de una distribución de realidades que pueden no tener casi nada en común entre sí. En una economía tan estructuralmente desigual como la argentina, a nivel regional, sectorial y de ingresos, esa compresión tiene un costo: permite anunciar la recuperación y creer en ella, mientras que la mayoría de la gente no encuentra pruebas de ella en su propia vida.


Seguinos en Instagram: @fundarus.latam


¿Estás pensando en operar tu negocio en dólares desde Argentina? Formá tu LLC en Estados Unidos con Fundarus y accedé a cuentas bancarias en dólares, Stripe, Mercury y más — sin necesitar visa ni número de seguro social.
👉 EMPEZÁ AHORA →


Fuentes

  • INDEC EMAE enero 2026
  • INDEC EPH — Encuesta Permanente de Hogares, T4 2025
  • INDEC IPC diciembre 2025 / Canasta Básica noviembre 2025
  • Ministerio de Trabajo, Empleo y Seguridad Social — datos de empleo registrado 2025
  • Infobae — Argentina creció 4,4% en 2025
  • El Cronista — Sectores ganadores y perdedores enero 2026
  • Ámbito — Sector textil 2025: cayó 40%
  • Primereando — Construcción: 120.000 empleos perdidos
  • IDESA — Salario informal y recuperación real

Seguinos en Instagram @fundarus.latam

Bancarización en Argentina: El Crecimiento Exponencial Año Tras Año

Bancarización Argentina

Argentina ha experimentado un crecimiento significativo en la bancarización durante los últimos años. El acceso a servicios financieros formales se ha convertido en un pilar fundamental para el desarrollo económico del país y sus emprendedores.

El Panorama de la Bancarización Argentina

La bancarización en Argentina ha mostrado tendencias alentadoras. Según datos recientes, la penetración de servicios bancarios ha aumentado sostenidamente, especialmente entre pequeños empresarios y trabajadores independientes. Este crecimiento refleja:

  • Mayor inclusión financiera: Más ciudadanos argentinos acceden a cuentas corrientes y cajas de ahorros
  • Digitalización bancaria: El banking digital y las billeteras virtuales revolucionan cómo se transfieren fondos
  • Acceso a crédito: Las pequeñas y medianas empresas tienen mejores condiciones para financiamiento
  • Emprendimientos formalizados: Los LLC y estructuras empresariales requieren cuentas bancarias, impulsando la bancarización

Impacto en Emprendedores Latinoamericanos

Para los emprendedores argentinos, especialmente aquellos que constituyen LLC en Estados Unidos, la bancarización es esencial. Una cuenta bancaria estadounidense validada es requisito para operar formalmente y acceder a servicios financieros globales.

En Fundarus, ayudamos a emprendedores latinoamericanos a dar el siguiente paso: desde constituir su LLC hasta abrir cuentas bancarias en EE.UU. La formalización financiera es el fundamento del crecimiento empresarial sostenible.

Perspectivas Futuras

A medida que Argentina continúa su transformación financiera, esperamos ver:

  • Mayor adopción de fintech y criptomonedas en transacciones comerciales
  • Mejora en las tasas de bancarización rural
  • Expansión de servicios bancarios para emprendedores internacionales
  • Mayor integración de mercados de capitales latinoamericanos

La bancarización no es solo un número estadístico; es el puente hacia oportunidades económicas reales para millones de argentinos y emprendedores de toda Latinoamérica.

Freelancer argentino: cómo cobrar en dólares sin improvisar

Servicios remotos

Muchos freelancers argentinos no necesitan “la estructura perfecta”: necesitan dejar de improvisar. La LLC empieza a tener sentido cuando el negocio ya cobra, ya vende al exterior y necesita un circuito más ordenado para seguir creciendo.

Resumen rápido

  • Ideal para: programadores, diseñadores, marketers, consultores y agencias pequeñas
  • No conviene si: todavía no hay flujo comercial sostenido
  • Próximo paso: leer junto a LLC Argentina y Cuenta bancaria USA
ServiciosCaso de uso principal
OrdenEl beneficio real suele estar aquí
TimingNo vale la pena apurarse de más
Freelancer argentino trabajando con clientes internacionales y ordenando su circuito de cobro en dólares

Cuándo el freelancer empieza a sentir el problema

Cuando ya hay clientes del exterior, cuando el circuito de cobro empieza a sentirse desordenado o cuando la imagen comercial se queda corta. Ahí la pregunta deja de ser “qué app uso” y pasa a ser “qué sistema necesito”.

Qué conviene resolver primero

  • Si el problema hoy es venta, cobro o estructura.
  • Si la LLC es el siguiente paso correcto o todavía no.
  • Cómo se resolvería banca, EIN y mantenimiento si decidís avanzar.

Preguntas frecuentes

¿Todo freelancer debería abrir una LLC?

No. Tiene sentido cuando el negocio ya opera en serio y necesita más estructura.

¿La LLC ayuda a vender mejor?

Puede ayudar mucho en percepción profesional y orden operativo, pero no reemplaza oferta ni posicionamiento.

¿Qué leo después?

LLC desde Argentina, cómo cobrar en dólares y cuenta bancaria USA.

Siguientes lecturas recomendadas

Abrir cuenta Mercury desde Argentina: qué mirar antes de aplicar

Banca digital

Mercury aparece mucho en la conversación porque suena como una solución limpia para cobrar en dólares. Aun así, conviene pensarla como una opción dentro de una estrategia bancaria más amplia, no como una promesa automática.

Resumen rápido

  • Conviene para: negocios con LLC y caso operativo claro
  • No garantiza: aprobación ni un circuito completo por sí sola
  • Mirar junto a: banca y EIN
DigitalSuele ser parte del circuito
No únicaNo debería ser tu única hipótesis
PreparaciónEl setup previo importa mucho
Emprendedor argentino configurando banca digital empresarial en una laptop

Qué conviene tener claro antes de aplicar

  • Qué actividad hace la LLC y cómo se explica.
  • Cómo está armada la documentación base.
  • Qué camino alternativo vas a usar si Mercury no es el fit correcto.
  • Cómo encaja la cuenta dentro de tu operación diaria.

Qué error conviene evitar

Construir toda la estrategia de la LLC alrededor de una sola cuenta suele ser frágil. La banca tiene que pensarse como parte del sistema, no como un monolito.

Preguntas frecuentes

¿Mercury es para todos los casos?

No. Depende del perfil del negocio y de cómo encaja con tu operación.

¿Necesito LLC y EIN?

Normalmente sí, o al menos forman parte del punto de partida más sólido.

¿Hay que tener un plan alternativo?

Sí. No conviene apoyar toda la estructura en una sola hipótesis bancaria.

Siguientes lecturas recomendadas